E-Rechnungspflicht 2027: was sich für SAP-Anwender jetzt ändert


 @operayogmbh
Am 1. Januar 2027 endet für einen großen Teil der deutschen Unternehmen die Übergangsfrist bei der E-Rechnung. Wer im Vorjahr mehr als 800.000 Euro Umsatz hatte, muss Rechnungen an andere inländische Unternehmen dann grundsätzlich als E-Rechnung ausstellen. Das ist drei Monate entfernt, und in vielen SAP-Systemen ist es noch nicht umgesetzt.
Was seit 2025 gilt
Die Grundlage ist das Wachstumschancengesetz vom März 2024, das die Regeln zur Rechnungsausstellung in § 14 UStG neu gefasst hat. Seit dem 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen empfangen können. Dafür genügt laut Bundesfinanzministerium bereits ein E-Mail-Postfach.
Wichtig ist die Definition. Eine E-Rechnung liegt nur vor, wenn die Rechnung in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Ein einfaches PDF gehört ausdrücklich nicht dazu, es zählt als sonstige Rechnung.
Was sich am 1. Januar 2027 ändert
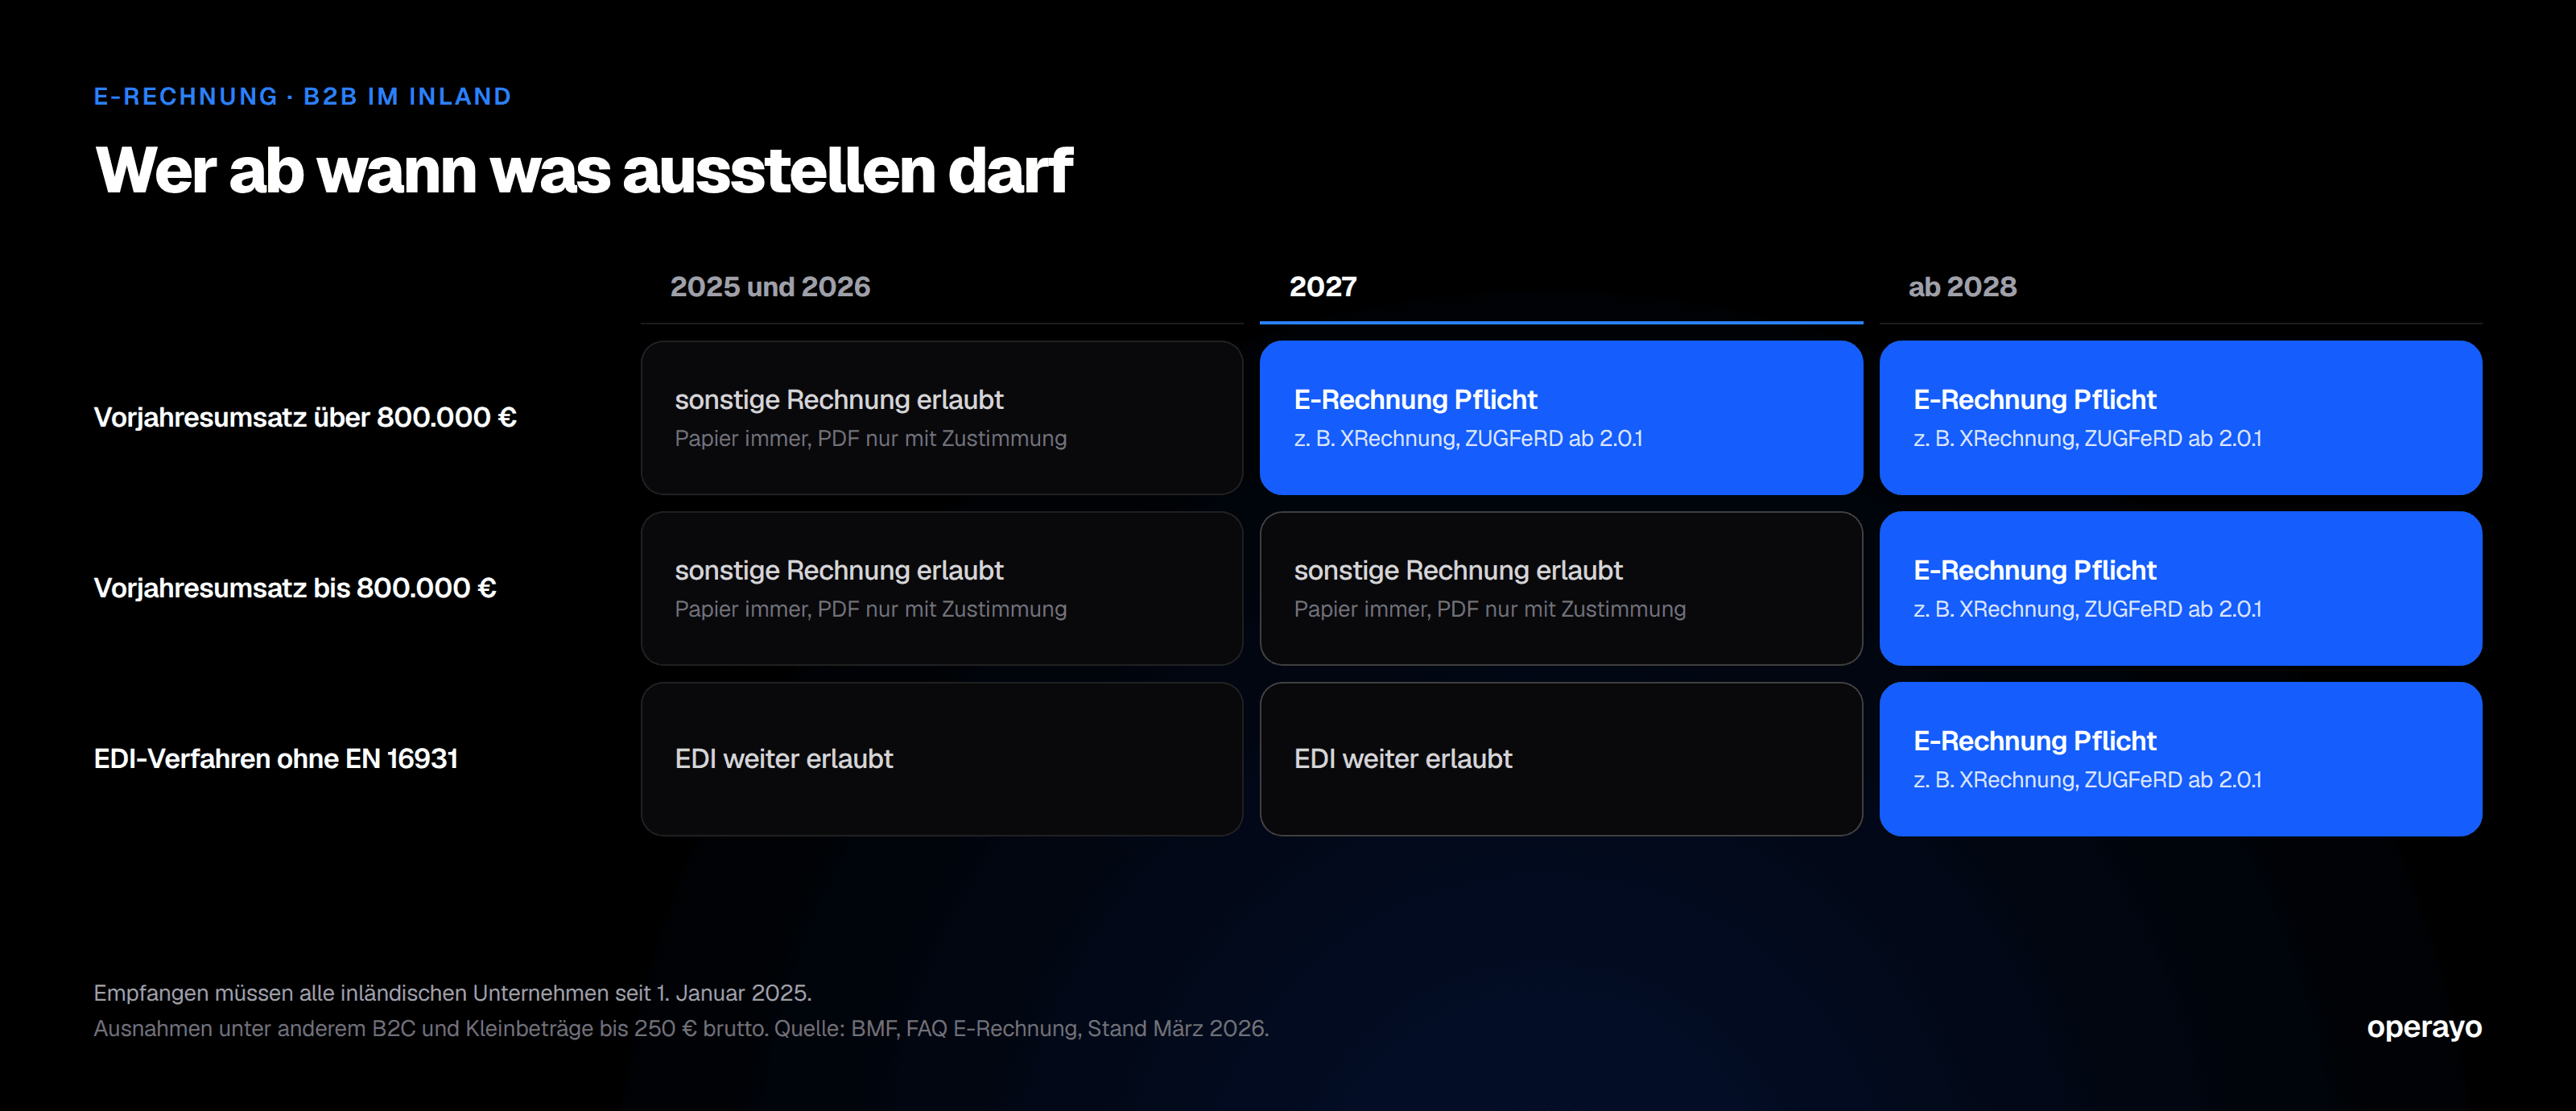
Bis zum 31. Dezember 2026 dürfen alle Rechnungsaussteller statt einer E-Rechnung eine sonstige Rechnung ausstellen. Papier geht immer, ein PDF per E-Mail nur, wenn der Empfänger zustimmt. Danach wird es gestaffelt:
Ab dem 1. Januar 2027 gilt die Übergangsregel nur noch für Unternehmen mit einem Vorjahresumsatz bis 800.000 Euro. Für sie läuft sie bis Ende 2027.
EDI-Verfahren, die die Anforderungen an eine E-Rechnung nicht ohnehin erfüllen, dürfen ebenfalls bis Ende 2027 weiter genutzt werden.
Ab dem 1. Januar 2028 ist die E-Rechnung bei Umsätzen zwischen inländischen Unternehmen für alle verpflichtend.
Maßgeblich ist der Umsatz des Rechnungsausstellers im Vorjahr. Wer also 2026 mehr als 800.000 Euro umsetzt, ist ab Januar 2027 in der Pflicht, sofern kein EDI-Verfahren genutzt wird.
Welche Formate zählen
Laut BMF erfüllen insbesondere die in Deutschland üblichen Formate XRechnung und ZUGFeRD ab Version 2.0.1 die umsatzsteuerlichen Voraussetzungen, mit Ausnahme der ZUGFeRD-Profile MINIMUM und BASIC-WL. Andere Formate, auch EDI, sind möglich, wenn sie die richtige und vollständige Extraktion der nach dem UStG erforderlichen Angaben ermöglichen.
Was nicht betroffen ist
Das BMF nennt Fälle, in denen keine E-Rechnung ausgestellt werden muss, darunter:
Rechnungen an private Endverbraucher (B2C)
Kleinbetragsrechnungen bis 250 Euro brutto
Fahrausweise, die als Rechnung gelten
Leistungen von Kleinunternehmern
Leistungen an juristische Personen, die nicht Unternehmer sind
viele steuerfreie Umsätze nach § 4 Nummer 8 bis 29 UStG
Vorsteuer und Archivierung
Solange eine sonstige Rechnung ausgestellt werden darf, gilt sie laut BMF für den Vorsteuerabzug weiterhin als ordnungsgemäße Rechnung. Was nach Ablauf der Übergangsfristen im Einzelfall gilt, regeln die BMF-Schreiben vom 15. Oktober 2024 und vom 15. Oktober 2025. Für die Bewertung einzelner Fälle ist Ihre Steuerberatung die richtige Adresse.
Zur Aufbewahrung sagt das BMF: Rechnungen sind umsatzsteuerlich acht Jahre aufzubewahren, und bei einer E-Rechnung muss zumindest der strukturierte Teil unversehrt in seiner ursprünglichen Form vorliegen. Ein Ausdruck oder ein daraus erzeugtes PDF ersetzt das Original also nicht.
Was das im SAP-System bedeutet
Im Ausgang muss das System Rechnungen als XRechnung oder ZUGFeRD in einer zulässigen Version erzeugen können, und zwar rechtzeitig vor dem Stichtag, der für Ihr Unternehmen gilt. SAP bietet für die elektronische Rechnungsstellung und steuerliche Meldungen unter anderem SAP Document and Reporting Compliance an. Welche Variante zu Ihrem Release und Betriebsmodell passt, ist eine Architekturfrage und sollte vor dem Einkauf geklärt sein.
Im Eingang ist die E-Rechnung eigentlich eine gute Nachricht. Die Daten kommen strukturiert an und müssen nicht mehr abgetippt oder per Texterkennung ausgelesen werden. Die Arbeit verschiebt sich auf Prüfung, Zuordnung zu Bestellung und Wareneingang, Buchung und die Archivierung des strukturierten Originals.
Eine Grenze sollte man kennen. Die Pflicht betrifft nur Rechnungen. Lieferscheine, Auftragsbestätigungen oder Zahlungsavise fallen nicht darunter und kommen weiter in dem Format, das der Absender wählt, häufig als PDF. Für diese Dokumente bleibt die automatische Verarbeitung eine eigene Aufgabe.
Der nächste Schritt kommt aus Brüssel
Am 11. März 2025 hat der Rat der EU das Paket VAT in the Digital Age angenommen, rechtlich umgesetzt als Richtlinie (EU) 2025/516. Damit werden die Meldepflichten für Unternehmen, die an Unternehmen in anderen EU-Mitgliedstaaten liefern oder leisten, bis 2030 vollständig digital. Wer die nationale E-Rechnung jetzt sauber aufsetzt, baut damit auch die Grundlage für das grenzüberschreitende Geschäft.
Was jetzt zu klären ist
Liegt Ihr Umsatz 2026 über 800.000 Euro? Dann gilt die Pflicht im Ausgang ab dem 1. Januar 2027.
Kann Ihr SAP-System Rechnungen als XRechnung oder ZUGFeRD ab Version 2.0.1 erzeugen, und nicht in den Profilen MINIMUM oder BASIC-WL?
Wie werden eingehende E-Rechnungen geprüft, verbucht und im strukturierten Original archiviert?
Nutzen Sie EDI-Verfahren, die nicht als E-Rechnung gelten? Dann läuft deren Übergangsfrist Ende 2027 aus.
Die Angaben entsprechen dem Stand vom 29. September 2026 und beruhen auf den Veröffentlichungen des Bundesfinanzministeriums.
Die Digitalisierung endet nicht bei der E-Rechnung. Über 40 Dokumententypen sind in Unternehmen im Einsatz. Manche davon werden noch ausgedruckt und händisch ins SAP-System übertragen. Mehr zu plico